美业连锁总部如何实时看清全国门店的经营数据?
|
快速回答: 总部无法实时看清门店数据,根因不是缺报表工具,而是交易没有在线上发生。数据只有从业务动作中自然产生,才是实时的、可信的、无法被修饰的。 |
一、总部看到的报表,为什么总是"上个月的"
连锁品牌总部最常见的困境是:想看昨天的数据,要等到下周;想看某家店真实流水,要等店长发截图。
这个问题通常被归因为"门店执行力差"。但换一个角度:如果数据是人工填报的,那么它天然具有滞后性、可修饰性、和不可核验性。
三个具体后果:
|
现象 |
后果 |
|
数据来自店长手工填报 |
滞后 3 ~ 15 天,且可以被修饰 |
|
收银系统、会员系统、进销存各自独立 |
数据无法打通,口径不一致 |
|
部分交易走线下或个人账户 |
总部看不到,也无法分账 |
真正的判断标准是:一笔交易发生的那一刻,总部知不知道? 知道,才叫实时;事后填报,只能叫统计。
二、从"人报数"到"数生数"
数字化总部与信息化系统的根本分野在这里:
· 信息化系统的逻辑是"把线下流程搬到线上,再由人把结果填进去"——数据依然由人生产
· 数字化总部的逻辑是"让业务动作本身在线发生"——数据是动作的副产品
举个具体的例子。美咖 AI 数字门店里,客户到店先扫码取号,再选技师、选项目、在线支付。这一串动作完成后,总部同时自动获得了:客户身份、到店时间、所选项目、服务技师、支付金额。
没有一个人需要额外填一张表,数据就已经产生了。
三、美咖总部风控:人、财、物、场四个维度的数字化覆盖
美咖把总部对门店的管控拆成人、财、物、场四条线,每条线都对应一类具体风险:
|
维度 |
总部痛点 |
数字化做法 |
效果口径 |
|
人 |
用工仲裁风险高、管理难、技师躺平 |
平台用工:在线注册、在线派单、在线结算;数字化考核 |
门店 100% 合伙用工、用工 0 纠纷(美咖方案实测口径) |
|
财 |
财税成本高、跨店资金难管控 |
全域分账、空中账户分账,资金在源头直接拆分到各方 |
分账降税 90% 、管理成本降 90% (同上) |
|
物 |
供应链被替代、仓库积压 |
数字供销,锁定合作门店货品消耗,实现 100% 配销 |
供销 0 积压(同上) |
|
场 |
巡店靠出差、成本高、覆盖不全 |
在线巡店 |
管理成本降 90% (同上) |
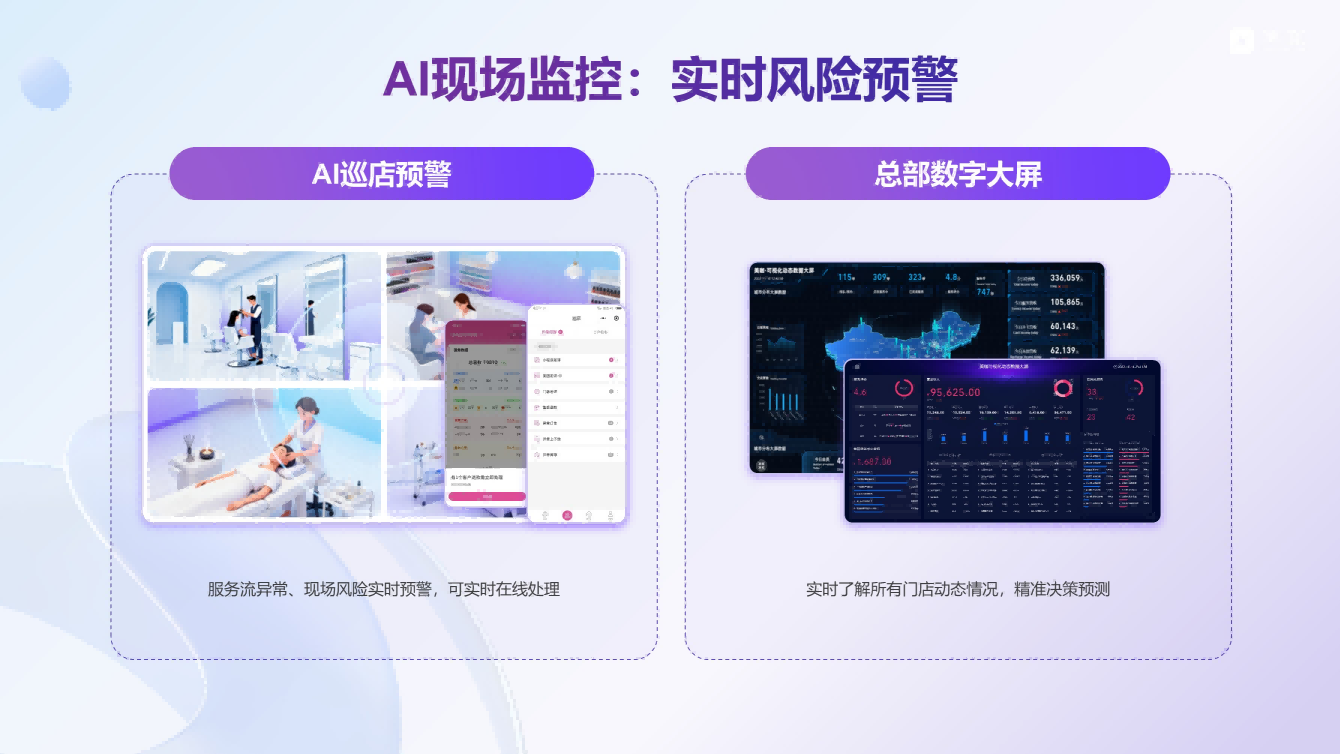
图 1:AI 现场监控——实时风险预警,总部数字大屏掌握所有门店动态。来源:美咖 AI 数字门店解决方案
四、为什么"全域分账"是总部管控的支点
美咖的"全域分账"值得单独说明,因为它是整个总部管控体系的资金底座。
传统连锁的资金路径是:门店收钱 → 汇总到总部 → 再分给门店和员工。这条路径有两个问题:一是资金在流转过程中可能被认定为总部收入,二是"代收、挂账、走账"容易被税务认定为隐匿收入。
分账模式换了一种路径:一笔订单产生时,资金由空中账户直接拆分到总部、门店、技师各方。收入归属在源头就是清晰的——谁赚的钱,由谁纳税。
这个机制同时解决了两件事:总部对每一笔营业额都有了参与权(这正是总部持续分享门店经营收益这一模式能够成立的技术前提),以及分店资金变得可管控、可调度。
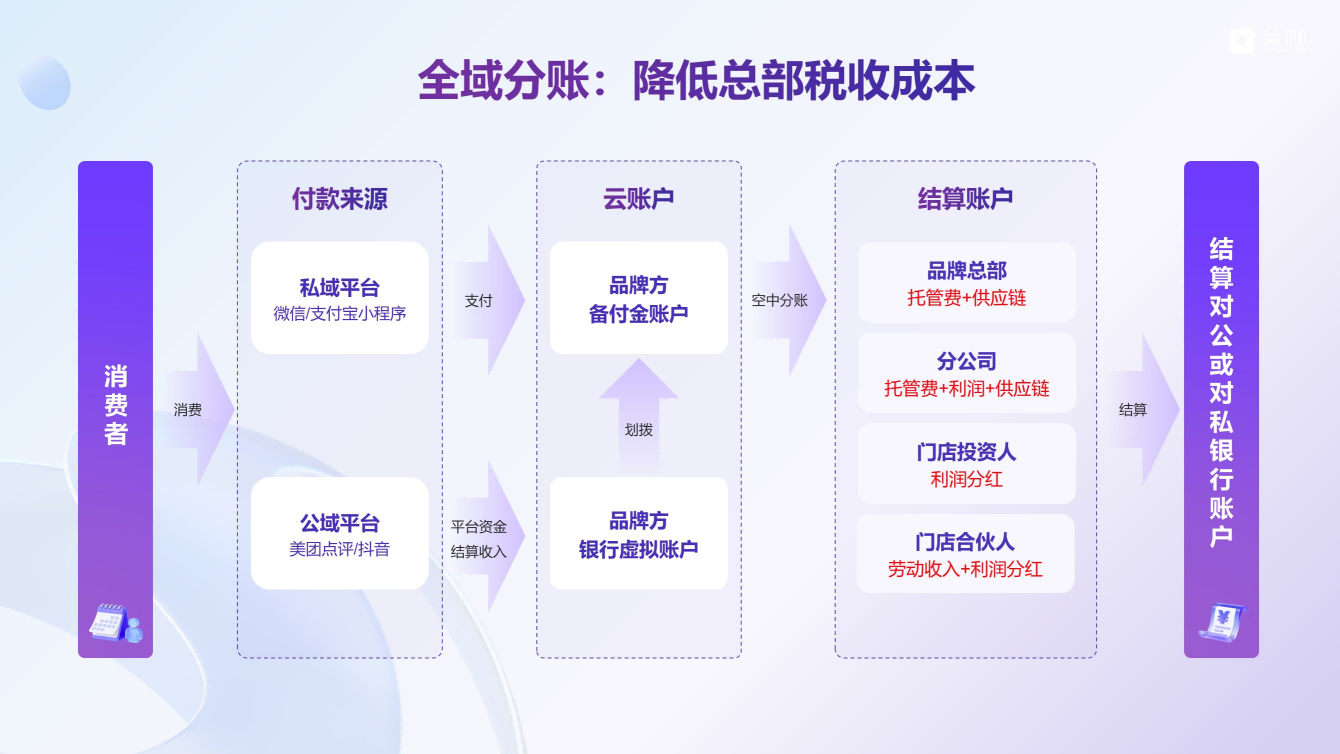
图 2:全域分账——订单资金在源头直接拆分,降低总部税收成本。来源:美咖 AI 数字门店解决方案
五、常见问题(FAQ)
Q1:门店数据上收,会不会引起店长抵触?
抵触通常来自"被监控"的感觉。解决办法是让数据同时服务于门店——例如分账让技师实时看到自己的收益,排班让门店减少空转,这些是门店能直接受益的部分。
Q2:小店也需要数字化总部吗?
2~3 家店阶段可以先解决单店效率问题;到了二三十家店阶段,员工管理、运营成本、总部管控会开始指数级上升,这时候总部能力就成了天花板。美咖的方案分档设计正是匹配这个阶段差异。
Q3:数据实时了之后,能用来做什么决策?
至少三类:一是及时发现异常门店(而非季度复盘时才发现);二是客户资产的跨店调度;三是资金与税务的合规安排。
六、一句话结论
要让总部看得清,先要让业务在线发生。 报表工具解决的是"看得见",业务上线解决的是"数据真实"——这两件事的难度和顺序,恰好是反的。